JALISCO
México ante la transformación agroindustrial mundial

– Producir, innovar y competir.
Actualidad, por Alberto Gómez R. (Parte 1)
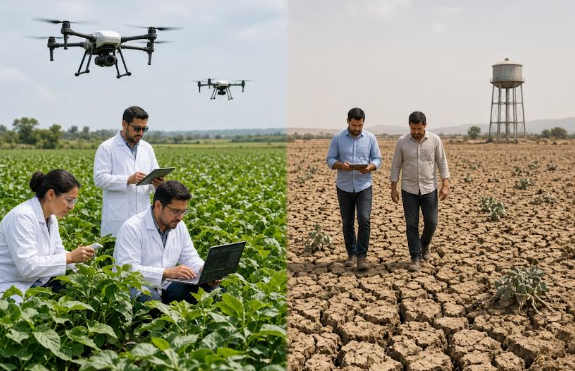
La agroindustria global se encuentra en medio de una transformación que va más allá del intercambio de materias primas y alimentos. La reorganización del comercio internacional, la incertidumbre geopolítica, el cambio climático, la innovación tecnológica y las nuevas exigencias de los consumidores están modificando las condiciones bajo las cuales los países producen, procesan y comercializan sus productos agroalimentarios.
En este contexto, México ocupa una posición relevante. Su diversidad agroclimática, su capacidad exportadora, su experiencia productiva y su integración comercial con América del Norte constituyen activos estratégicos. Sin embargo, estas fortalezas conviven con desafíos estructurales relacionados con la dependencia de determinados mercados, la importación de insumos y granos, las diferencias de productividad entre productores y la necesidad de incorporar mayor valor a una parte de su producción.
Los datos comerciales más recientes disponibles para este análisis ilustran tanto las oportunidades como las limitaciones del sector. De enero a julio de 2026, México registró un superávit agroalimentario de 4,064 millones de dólares. En ese periodo, las exportaciones agroalimentarias aumentaron 1.8% respecto al mismo periodo de 2025, mientras que las exportaciones agroindustriales crecieron 5.4% y las agropecuarias y pesqueras disminuyeron 3.0% (Secretaría de Agricultura y Desarrollo Rural [SADER], 2026).
Estas cifras muestran que el desempeño agroalimentario mexicano no es homogéneo: distintos segmentos enfrentan condiciones de mercado diferentes.
La cuestión estratégica, por tanto, no consiste únicamente en aumentar las exportaciones. Consiste en fortalecer la capacidad del país para generar valor, elevar la productividad, diversificar sus mercados y construir una agroindustria más innovadora, resiliente y sostenible.
1. El nuevo entorno agroindustrial: competir en un sistema global más complejo
La competencia agroindustrial internacional se desarrolla en un entorno donde los costos, la tecnología, la disponibilidad de recursos naturales y las condiciones comerciales interactúan de manera cada vez más estrecha.
1.1. La seguridad alimentaria como prioridad económica y geopolítica
La producción de alimentos depende de cadenas que conectan productores, proveedores de semillas y fertilizantes, fabricantes de maquinaria, empresas de transporte, procesadores, distribuidores y consumidores.
Una interrupción en cualquiera de estos eslabones puede afectar costos, disponibilidad y precios. Las tensiones geopolíticas, las restricciones comerciales y los problemas logísticos pueden modificar los flujos internacionales, incluso cuando existe capacidad productiva suficiente a escala mundial.
La seguridad alimentaria, por ello, no equivale exclusivamente a producir todos los alimentos dentro de las fronteras nacionales. También implica disponer de sistemas productivos confiables, proveedores diversificados, infraestructura logística, reservas cuando sean pertinentes y capacidad económica para acceder a los productos que el país necesita.
La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) analiza estas vulnerabilidades desde la perspectiva de los mercados agrícolas, la producción, el abastecimiento y las condiciones de seguridad alimentaria. Su sistema de información sobre mercados agrícolas permite dar seguimiento a los cambios que afectan la disponibilidad y el comercio de productos básicos (FAO, s. f.).
1.2. El cambio climático y la presión sobre los recursos productivos
La tierra, el suelo y el agua constituyen la base material de la producción agroalimentaria. Sin embargo, su disponibilidad y calidad están sometidas a presiones crecientes.
La publicación The State of the World’s Land and Water Resources for Food and Agriculture 2025, de la FAO, examina los efectos de la degradación de tierras, la escasez de agua y el cambio climático sobre la capacidad de producir alimentos de manera sostenible (FAO, 2025).
Para México, estos desafíos tienen implicaciones directas. La agricultura debe enfrentar diferencias regionales en disponibilidad de agua, condiciones climáticas, infraestructura de riego y acceso a tecnologías de adaptación.
En consecuencia, la competitividad agroindustrial no puede medirse únicamente por los rendimientos obtenidos en una temporada. También debe considerar la capacidad de mantener la producción ante sequías, variaciones de temperatura, degradación del suelo y otros riesgos ambientales.
1.3. Tecnología, conocimiento y productividad
La digitalización, la automatización, la agricultura de precisión, los sistemas de información climática y la trazabilidad están modificando las posibilidades de organización del sector.
Estas herramientas permiten mejorar el uso de insumos, anticipar riesgos, documentar procesos y responder a las exigencias de compradores y autoridades sanitarias.
Sin embargo, su incorporación no es automática. Requiere inversión, capacitación, conectividad, servicios técnicos y modelos de negocio adecuados al tamaño y las condiciones de cada productor (FAO, 2025).
La transformación tecnológica debe entenderse, por tanto, como un proceso de desarrollo de capacidades, no simplemente como la adquisición de maquinaria o programas informáticos.
2. México: fortalezas exportadoras y vulnerabilidades estructurales
2.1. Una posición comercial relevante, pero heterogénea
México cuenta con una base agroalimentaria diversificada y con experiencia en la exportación de productos agrícolas, pecuarios, pesqueros y agroindustriales.
No obstante, las cifras acumuladas de enero a julio de 2026 muestran diferencias importantes entre segmentos. De acuerdo con la SADER, las exportaciones agroalimentarias alcanzaron 32,284 millones de dólares, frente a 31,714 millones en el mismo periodo de 2025.
Dentro de ese total, las exportaciones agroindustriales sumaron 19,083 millones de dólares, mientras que las agrícolas alcanzaron 12,549 millones (SADER, 2026). Los componentes ganadero y apícola, así como el pesquero, tuvieron participaciones menores en el valor total registrado.
Estos datos permiten identificar una oportunidad: fortalecer las actividades que transforman materias primas en alimentos procesados, ingredientes y otros productos con mayor diferenciación comercial.
Sin embargo, el crecimiento de las exportaciones agroindustriales no significa, por sí solo, que todos sus productos tengan mayor contenido tecnológico, mejores márgenes o una mayor participación de empresas mexicanas en el valor final. Para determinarlo sería necesario examinar las cadenas productivas, los costos, el origen de los insumos y la distribución del valor agregado.
2.2. Concentración de mercados y diversificación comercial
La integración de México con Estados Unidos constituye una ventaja competitiva por la cercanía geográfica, la infraestructura comercial, las redes logísticas y las relaciones empresariales consolidadas.
No obstante, una elevada exposición a un mercado implica también sensibilidad frente a sus cambios regulatorios, económicos, políticos y de consumo.
Diversificar no significa abandonar el mercado estadounidense ni reducir artificialmente las relaciones comerciales existentes. Significa desarrollar oportunidades adicionales y construir capacidades para atender diferentes destinos con productos, certificaciones y modelos de negocio adecuados (Comisión Europea, 2026).
La Unión Europea representa una alternativa estratégica, pero no debe considerarse un mercado homogéneo ni de acceso sencillo. Cada producto enfrenta condiciones particulares de demanda, competencia, regulación sanitaria, etiquetado, trazabilidad y distribución.
La diversificación efectiva requiere identificar segmentos específicos, estudiar sus requisitos y construir relaciones comerciales sostenibles.
2.3. Importaciones y seguridad alimentaria
El superávit agroalimentario no elimina la necesidad de analizar las importaciones. Un país puede exportar grandes cantidades de ciertos productos y, al mismo tiempo, depender de proveedores extranjeros para abastecerse de granos, semillas oleaginosas, ingredientes, fertilizantes, maquinaria o insumos especializados.
La evaluación de esta dependencia debe realizarse por producto y por cadena productiva. No todas las importaciones representan una vulnerabilidad equivalente: algunas responden a ventajas comparativas, necesidades industriales o decisiones económicamente eficientes.
El informe Grain and Feed Annual: México, publicado por el Servicio Agrícola Exterior del Departamento de Agricultura de Estados Unidos en marzo de 2026, proyectó para el ciclo comercial 2026/2027 un aumento de las importaciones mexicanas de maíz, trigo y arroz, asociado con el consumo y las necesidades de producción pecuaria (USDA Foreign Agricultural Service, 2026).
Esta proyección corresponde a un informe elaborado antes de concluir dicho ciclo y no debe confundirse con un resultado definitivo de importaciones observadas.
El reto estratégico consiste en evaluar dónde conviene fortalecer la producción nacional, dónde resulta razonable mantener importaciones y cómo reducir los riesgos derivados de una concentración excesiva de proveedores.
2.4. Productividad y desigualdades territoriales
La agroindustria mexicana reúne realidades muy distintas. Conviven empresas exportadoras con infraestructura avanzada, productores medianos con capacidad de integración comercial y unidades de pequeña escala que enfrentan restricciones de financiamiento, tecnología, almacenamiento y acceso a mercados.
Esta heterogeneidad limita la posibilidad de diseñar una política única para todo el sector.
Las empresas exportadoras necesitan consolidar innovación, eficiencia, diferenciación y acceso a mercados. Los pequeños productores pueden requerir servicios de extensión, organización colectiva, infraestructura compartida y mecanismos que faciliten su incorporación a cadenas de valor.
La Organización para la Cooperación y el Desarrollo Económicos (OCDE), en su informe Agricultural Policy Monitoring and Evaluation 2025, señala que el gasto de México en servicios generales para el sector agrícola —incluidos ámbitos como infraestructura, conocimiento e innovación— se situó por debajo del promedio de la OCDE durante el periodo analizado (OCDE, 2025).
Esta referencia refuerza la importancia de examinar no solamente los apoyos directos a productores, sino también las capacidades colectivas que permiten elevar la productividad del sistema agroalimentario.
3. De la exportación a la generación de valor
Una de las decisiones estratégicas más importantes consiste en fortalecer la capacidad nacional para transformar productos primarios en bienes diferenciados, ingredientes especializados y soluciones agroindustriales (OCDE, 2025).
Exportar más no equivale necesariamente a capturar una mayor proporción del valor generado en la cadena. El resultado depende de factores como la transformación industrial, la propiedad de las marcas, la innovación, la distribución, el acceso al consumidor y el control de los canales comerciales.
La transformación agroindustrial puede avanzar en varios niveles:
-
Procesamiento: Convertir materias primas en productos con mayor vida útil, facilidad de transporte o posibilidades de uso industrial.
-
Diferenciación: Desarrollarr productos con atributos de calidad, origen, composición, funcionalidad o sostenibilidad verificables.
-
Innovación: Incorporar investigación, formulación, tecnologías de conservación, nuevos ingredientes y procesos productivos.
-
Desarrollo de marca: Fortalecer la identificación comercial y la relación directa con los consumidores.
-
Integración de cadenas: Establecer vínculos más estables entre productores, procesadores, proveedores tecnológicos y compradores.
-
Desarrollo de capacidades comerciales: Dominar información de mercados, negociación, logística, regulación y distribución.
El objetivo no es procesar todos los productos dentro del país sin considerar costos o demanda. La decisión debe responder a un análisis de viabilidad económica, disponibilidad tecnológica, ventajas productivas y posibilidades de acceso a los mercados.
La pregunta relevante es qué actividades conviene desarrollar en México para aumentar la productividad, la diferenciación y la participación nacional en el valor generado.
SUMARIO:
-
La agroindustria global se transforma por geopolítica, clima, tecnología y consumidores.
-
México tiene fortalezas exportadoras, pero depende de mercados e importa insumos clave.
-
De enero a julio 2026 hubo superávit de 4,064 mdd; crecieron las agroindustriales y cayeron las agropecuarias.
-
La seguridad alimentaria exige cadenas confiables y proveedores diversificados, no solo producción local.
-
El cambio climático y la escasez de agua amenazan la productividad y la resiliencia del sector.
-
La tecnología mejora resultados, pero requiere inversión y capacitación adaptada a cada productor.
-
Se necesita diversificar mercados sin abandonar EE.UU. y decidir estratégicamente qué producir y qué importar.
-
El objetivo es generar más valor con procesamiento, diferenciación, innovación e integración de cadenas.
Continuará…