OPINIÓN
Bajarán comisiones de Afores: Las claves para cuidar tu futuro pensionario

Consejos para tu jubilación, por Arturo Pérez Díaz:
E-mail: amper61@hotmail.com
México registra avances en materia de empleo formal. Al cierre de octubre de 2026, el Instituto Mexicano del Seguro Social (IMSS) contabilizó 23 millones 88 mil 353 puestos de trabajo afiliados. De ese universo, 20 millones 43 mil 824 corresponden a puestos permanentes, equivalentes al 86.8% del total. En este último periodo destaca también el anuncio de la reducción de las comisiones cobradas por las Afores.
Durante octubre se generaron 161 mil 77 nuevos puestos de trabajo; en lo que va del año, la cifra acumulada alcanza 571 mil 277. Además, el salario base de cotización (SBC) promedio llegó a 664.70 pesos diarios, lo que confirma que el sector formal registra ingresos significativamente superiores a los salarios mínimos fijados por la Comisión Nacional de los Salarios Mínimos (CONASAMI) para 2026: 315.04 pesos en la zona general y 440.87 pesos en la frontera norte.
La importancia de seguir la evolución del salario radica en que constituye uno de los elementos fundamentales para determinar el monto de la jubilación. En términos generales, a mayor salario de cotización, mayores posibilidades de obtener una mejor pensión, dependiendo del régimen aplicable. Sin embargo, esto no significa que las pensiones sean suficientes. Para muchos trabajadores, recibir una pensión equivalente a dos salarios mínimos no representa motivo de festejo al momento de obtener la resolución de pensión del IMSS.
Estos números representan una fotografía del empleo formal y de la capacidad de incorporación al sistema de seguridad social. Pero detrás de cada registro existe una historia laboral, derechos que deben preservarse y, para millones de trabajadores, una cuenta individual de ahorro (Afore) que será determinante en su futuro económico, sobre todo para quienes pertenecen al régimen de la Ley de 1997.
Las Afores: una pieza fundamental para el retiro
Las Administradoras de Fondos para el Retiro (Afores) desempeñan una función trascendental en el sistema mexicano de pensiones. Administran e invierten los recursos que se depositan en las cuentas individuales de los trabajadores, buscando generar rendimientos que contribuyan a financiar su retiro.
Sin embargo, su importancia adquiere una dimensión diferente dependiendo del régimen pensionario al que pertenezca el trabajador.
Para quienes cotizan bajo el régimen de la Ley del Seguro Social de 1973, la pensión se determina principalmente a partir de factores como las semanas cotizadas, la edad de retiro y el salario promedio de las últimas 250 semanas de cotización.
En este régimen, los recursos de la Afore no representan, en términos generales, el mecanismo que determina el monto de la pensión mensual, aunque sí constituyen un patrimonio que puede incluir recursos susceptibles de entrega al pensionarse, dependiendo de los conceptos y las disposiciones aplicables.
En cambio, para quienes pertenecen al régimen de la Ley de 1997, el ahorro acumulado en la cuenta individual tiene una relevancia directa en el financiamiento de su retiro. Las aportaciones, los rendimientos obtenidos y las comisiones cobradas influyen en el saldo disponible para financiar la pensión.
Por ello, la eficiencia de la Afore contratada no es un asunto menor. Una administradora que genera mejores rendimientos netos, mantiene costos bajos y proporciona un servicio eficiente puede contribuir a fortalecer el ahorro que un trabajador acumula durante su vida laboral.
Las comisiones también afectan tu patrimonio
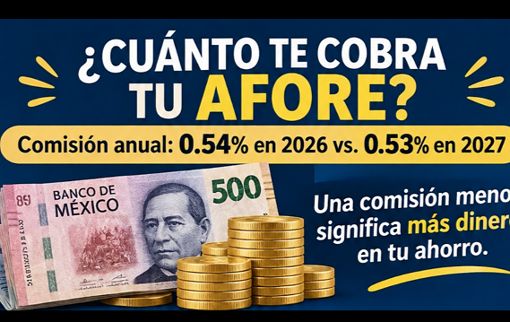
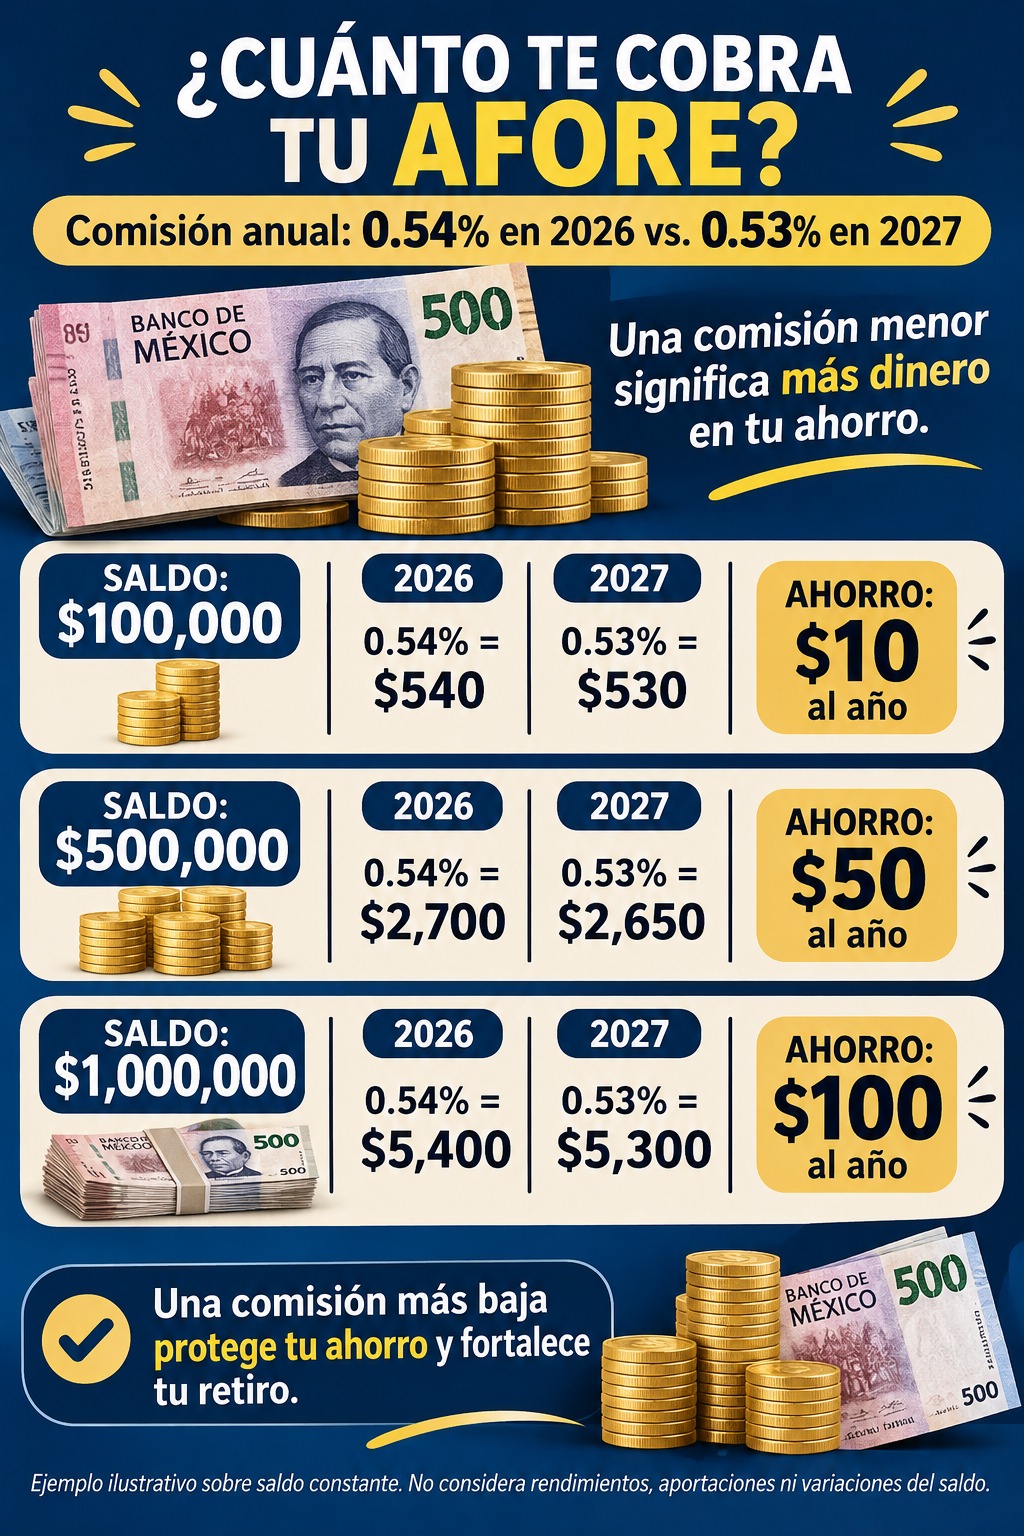
La Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR) estableció que, para el próximo año, 2027, las Afores podrán cobrar una comisión máxima de 0.53% anual sobre los activos administrados, frente al 0.54% vigente durante 2026.
Aunque la reducción parece pequeña, las comisiones se cobran sobre el saldo administrado y su efecto se repite a lo largo del tiempo. El dinero que se descuenta por administración deja de formar parte del ahorro del trabajador y, por tanto, también pierde la posibilidad de generar rendimientos futuros.
Veamos un ejemplo práctico:
Un trabajador que tiene 100 mil pesos en su cuenta de Afore pagaría 540 pesos anuales con una comisión de 0.54%, mientras que, con la nueva comisión de 0.53%, pagaría 530 pesos, una diferencia de apenas 10 pesos.
Para una cuenta con 500 mil pesos, la diferencia anual sería de 50 pesos; para un saldo de un millón de pesos, de 100 pesos.
El ejemplo permite entender que la comisión no debe analizarse aisladamente. En el largo plazo, el trabajador debe observar cuánto cobra su Afore, pero también qué rendimientos genera su inversión. Lo verdaderamente importante es el resultado neto: cuánto crece el ahorro después de descontar los costos de administración.
El presupuesto y las cuotas
El sistema de seguridad social no depende exclusivamente del ahorro individual. El Presupuesto de Egresos de la Federación 2027, aprobado por la Cámara de Diputados por más de 10.6 billones de pesos, establece el marco para distribuir los recursos públicos entre instituciones, programas y obligaciones gubernamentales.
Por su parte, la Ley de Ingresos de 2027 estima recaudar 702 mil 564.7 millones de pesos por cuotas y aportaciones de seguridad social, recursos que representan una fuente fundamental de financiamiento institucional, aunque no se destinan exclusivamente al pago de pensiones.
Todo esto ocurre en un contexto contradictorio para el sistema pensionario. Por un lado, existen trabajadores que reciben pensiones de alrededor de 10 mil 600 pesos mensuales; por otro, el sistema gubernamental advierte sobre la insuficiencia financiera para cubrir estas obligaciones. Esta situación ha servido como argumento para justificar restricciones a mecanismos como la Modalidad 40, que permite incrementar legalmente el monto de las pensiones de quienes cumplen con los requisitos correspondientes.
Esta realidad nos lleva a considerar que el sistema gubernamental podría mantener una política restrictiva en materia pensionaria, limitando las posibilidades de acceder a mecanismos que permitan mejorar el monto de las pensiones.
¿Qué debes hacer para cuidar tu futuro?
La mejor decisión comienza con información. Consulta fuentes oficiales como el IMSS y la CONSAR; revisa periódicamente tu estado de cuenta de la Afore y verifica cuánto te cobra por administrar tus recursos, así como los rendimientos que genera.
Compara el Indicador de Rendimiento Neto correspondiente a tu grupo generacional, revisa los servicios que ofrece tu administradora y no olvides verificar tus datos personales, el salario registrado y las semanas cotizadas ante el IMSS.
Tu retiro no debe dejarse al azar. Informarte hoy, revisar tus registros y vigilar el comportamiento de tu ahorro son acciones que pueden marcar una diferencia en tu seguridad económica dentro de 15 o 20 años, cuando llegue el momento de jubilarte.
Arturo Pérez Díaz es periodista independiente. Ha sido docente de Política, Opinión Pública y Mercadotecnia Política, así como asesor profesional de Comunicación Pública.