OPINIÓN
Tecnología, comercio y sostenibilidad: La nueva geografía de la agroindustria mundial

Actualidad, por Alberto Gómez R.
(Parte 2)
El crecimiento de los ingresos en países de ingresos medios está modificando las dietas. La OCDE y la FAO proyectan un incremento de la participación de productos pecuarios y acuáticos en el consumo, particularmente en economías de ingresos medios, donde el crecimiento del ingreso y la urbanización favorecen dietas más diversificadas. El Sudeste Asiático representaría aproximadamente 39% del crecimiento mundial del consumo durante la próxima década (OECD/FAO, 2026).
Al mismo tiempo, en los mercados desarrollados crece la importancia de atributos que anteriormente tenían menor peso comercial: origen, sostenibilidad, salud, conveniencia, composición, métodos de producción, huella ambiental y transparencia.
Esto modifica el concepto de producto agrícola. Una fruta ya no es solamente una fruta. Puede convertirse en un producto con historia de origen, certificación, trazabilidad, atributos ambientales, denominación geográfica y posicionamiento de marca.
Un cacao puede venderse como materia prima o transformarse en ingrediente especializado para la industria alimentaria y cosmética. Una planta puede comercializarse como producto agrícola o convertirse en extracto, ingrediente funcional o materia prima certificada. La diferencia reside en el valor agregado.
De los commodities a las cadenas de valor
Una de las grandes transformaciones de la agroindustria consiste en el desplazamiento gradual desde una lógica centrada exclusivamente en commodities hacia modelos donde la información, la transformación y la diferenciación tienen mayor importancia.
Un commodity compite principalmente por precio, volumen y disponibilidad. Un producto diferenciado puede competir por calidad, origen, innovación, certificación, conveniencia, reputación y especialización.
Eso no significa que los commodities desaparecerán. Cereales, oleaginosas, carne, azúcar y otros productos continuarán siendo fundamentales para la alimentación mundial. Significa que coexistirán diferentes niveles de creación de valor.
La empresa agroindustrial que logre transformar una materia prima en un producto especializado puede capturar una proporción mayor del valor generado por la cadena. La innovación puede aparecer en cualquier punto: producción, genética, procesamiento, conservación, empaque, logística, comercialización o información.
Por ello, el futuro de la agroindustria dependerá cada vez más de la capacidad para construir cadenas de valor completas.
La revolución digital llega al campo
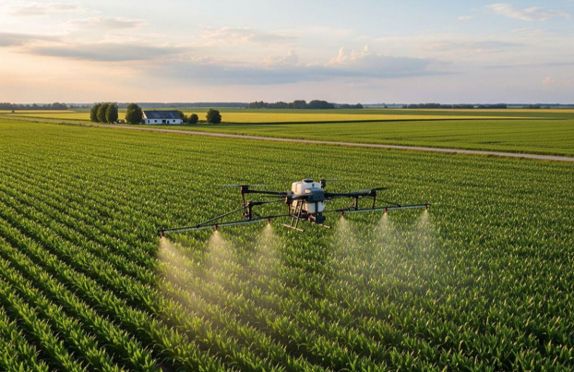
La digitalización está modificando la agricultura desde varios frentes. Sensores, drones, imágenes satelitales, internet de las cosas, sistemas de información geográfica, plataformas digitales, blockchain, robótica y análisis de datos permiten conocer con mayor precisión las condiciones de una parcela, anticipar riesgos y tomar decisiones más rápidas.
La FAO ha señalado que la inteligencia artificial puede contribuir a detectar enfermedades, mejorar decisiones de riego y fertilización, anticipar riesgos climáticos y optimizar diferentes procesos de los sistemas agroalimentarios. Sin embargo, también destaca que la tecnología debe diseñarse alrededor de las necesidades reales de productores y comunidades, y que la inclusión resulta indispensable para evitar que la transformación digital amplíe las desigualdades existentes (FAO, 2025).
El Banco Mundial coincide en que la transformación digital puede mejorar la eficiencia, el acceso a mercados, el control de calidad y la trazabilidad, pero advierte que existen riesgos relacionados con la gobernanza de datos, la infraestructura, las habilidades digitales y la concentración de plataformas (World Bank, 2021).
La inteligencia artificial introduce una diferencia cualitativa. Una máquina agrícola automatizada ejecuta una tarea. Un sistema inteligente puede analizar información, detectar patrones, generar predicciones y apoyar decisiones.
La FAO ha desarrollado incluso una hoja de ruta específica para agricultura digital e inteligencia artificial que plantea la necesidad de pasar de proyectos aislados a ecosistemas de innovación capaces de escalar soluciones, con atención a la gobernanza, la equidad, la seguridad y la gestión de datos (FAO, 2025).
La verdadera transformación, por tanto, no consiste en colocar sensores en una parcela. Consiste en construir un sistema productivo capaz de convertir datos en decisiones y decisiones en resultados.
La paradoja tecnológica
La tecnología puede aumentar la productividad, reducir desperdicios y utilizar mejor los recursos, pero no garantiza por sí misma una agricultura más justa o sostenible.
Un productor pequeño puede conocer la existencia de una tecnología y, aun así, no tener acceso al financiamiento necesario para adquirirla. Puede disponer de un teléfono inteligente y carecer de conectividad adecuada. Puede generar datos y no tener capacidad para interpretarlos.
La brecha tecnológica puede convertirse así en una nueva forma de desigualdad económica.
El desafío consiste en que la innovación llegue a diferentes escalas productivas. La FAO subraya que los pequeños productores continúan siendo fundamentales para la producción mundial de alimentos, pero con frecuencia permanecen fuera de los principales circuitos de inversión e innovación. El desafío consiste en construir ecosistemas donde la innovación no sea exclusivamente accesible para las grandes empresas (FAO, 2025).
Esto tendrá una importancia especial en América Latina, Asia y África, donde coexisten grandes empresas agroindustriales con millones de pequeñas explotaciones.
Comercio internacional: vulnerabilidad y oportunidad
La agricultura mundial depende cada vez más del comercio internacional. La proporción de la producción agrícola mundial que cruza fronteras pasó de aproximadamente 16% en 2000 a alrededor de 22-23% actualmente y, de acuerdo con la OCDE y la FAO, podría mantenerse en niveles similares durante la próxima década. América Latina y el Caribe conservarán una posición central como región exportadora, mientras diferentes zonas de Asia y África incrementarán su dependencia de las importaciones (OECD/FAO, 2026).
El comercio cumple una función fundamental: permite que una región con déficit temporal o estructural pueda acceder a alimentos producidos en otra región con mejores condiciones naturales o tecnológicas. Pero la misma interdependencia genera vulnerabilidad.
Una interrupción en un gran exportador puede afectar a numerosos importadores. Una restricción arancelaria puede modificar precios. Un cierre de una ruta marítima puede incrementar costos logísticos. Una crisis cambiaria puede encarecer las importaciones.
La seguridad alimentaria mundial no significa necesariamente que cada país produzca todos los alimentos que consume. También implica disponer de suficientes alternativas comerciales, reservas, infraestructura y capacidad financiera para absorber perturbaciones.
La sostenibilidad se convierte en condición competitiva
La transición hacia una agricultura más sostenible ya no puede entenderse únicamente como una exigencia ambiental. Los mercados internacionales están incorporando progresivamente criterios ambientales en las decisiones de compra, inversión y financiamiento.
La capacidad para demostrar cómo se produce un alimento comienza a adquirir tanta importancia como el producto mismo.
La trazabilidad, la medición de emisiones, la gestión del agua, la conservación del suelo, la biodiversidad, la reducción de desperdicios y la eficiencia energética pueden convertirse en elementos de diferenciación comercial.
La agroindustria del futuro tendrá que demostrar cada vez más aquello que hace. La afirmación «el producto es sostenible» tendrá menor valor si no existe información que permita comprobarlo. Por ello, los datos se convierten en parte del producto.
El surgimiento de nueva infraestructura de confianza
En este contexto comienza a adquirir importancia una nueva infraestructura alrededor del producto agroalimentario: certificaciones, sistemas de gestión, trazabilidad, laboratorios, auditorías, estándares sanitarios, sistemas digitales y mecanismos de verificación.
La certificación puede convertirse en un instrumento de acceso a determinados mercados y cadenas comerciales, aunque no todas las certificaciones sean obligatorias ni todas tengan la misma función.
La tendencia resulta significativa porque transforma la relación entre productor y comprador. El comprador internacional necesita confiar en que el producto cumple determinadas condiciones, aun cuando la producción se encuentre a miles de kilómetros.
La trazabilidad, la certificación y la información permiten construir esa confianza.
En consecuencia, la competitividad futura no dependerá únicamente de la capacidad de producir un alimento. Dependerá también de la capacidad de demostrar de dónde proviene, cómo fue producido, qué contiene, qué impacto genera y bajo qué estándares fue procesado.
La transformación agroindustrial también está modificando la relación entre agricultura y mercados financieros. El riesgo climático comienza a influir en seguros, financiamiento y valoración de activos. Las empresas necesitan considerar la disponibilidad futura de agua, la exposición a fenómenos meteorológicos, la volatilidad de insumos y la estabilidad de las cadenas logísticas.
La agricultura se encuentra así cada vez más vinculada con instrumentos financieros destinados a administrar riesgos: seguros agrícolas, coberturas de precios, financiamiento estructurado, créditos condicionados a determinados indicadores y mecanismos relacionados con servicios ambientales.
El Banco Mundial ha señalado que la transformación del sector requiere combinar crédito con infraestructura, innovación, seguros, garantías, información y bienes públicos agroalimentarios. En el caso de Brasil, un estudio del organismo estimó que desplazar parte del gasto público desde apoyos privados hacia bienes y servicios públicos agroalimentarios podría generar mayores retornos económicos y sociales (World Bank, 2025).
La conclusión resulta relevante: la competitividad agrícola no depende únicamente de cuánto crédito recibe un productor, sino de la calidad del ecosistema económico en el que produce.
La agroindustria ante un mundo de escenarios
La combinación de estas tendencias genera un escenario en el que la predicción lineal resulta cada vez menos útil.
La producción mundial puede crecer y, simultáneamente, aumentar la vulnerabilidad de determinadas regiones.
Los precios agrícolas pueden mantenerse relativamente estables durante largos periodos y experimentar fuertes incrementos ante una crisis climática o geopolítica.
La tecnología puede elevar la productividad y, al mismo tiempo, ampliar la brecha entre productores con acceso a capital y aquellos que no lo tienen.
El comercio puede aumentar la seguridad alimentaria y, simultáneamente, generar nuevas dependencias estratégicas.
La regulación ambiental puede incrementar costos en el corto plazo y generar ventajas competitivas para quienes desarrollen antes capacidades de adaptación.
La agroindustria mundial se encuentra, por tanto, ante múltiples futuros posibles.
La OCDE y la FAO estiman que la productividad permitirá elevar alrededor de 9% el ingreso agrícola bruto promedio por trabajador hacia 2035, pero también advierten que la variabilidad histórica de los factores que determinan esos ingresos implica una probabilidad significativa de resultados inferiores al escenario base (OECD/FAO, 2026).
La incertidumbre no significa que el futuro sea impredecible. Significa que las organizaciones necesitan desarrollar capacidad para anticipar diferentes escenarios y adaptarse a ellos.
La nueva competencia agroindustrial
La agroindustria mundial se dirige hacia un modelo en el que la competencia será cada vez más multidimensional.
El productor competitivo no será necesariamente quien posea la mayor superficie. Será quien consiga combinar productividad con eficiencia hídrica, tecnología, financiamiento, conocimiento y acceso a mercados.
La empresa agroindustrial competitiva no será necesariamente la que venda mayor volumen. Será aquella que pueda construir una cadena confiable, flexible, trazable y capaz de generar productos diferenciados.
El país agroexportador competitivo no será únicamente aquel que tenga excedentes. Será aquel que pueda garantizar infraestructura, sanidad, innovación, logística, financiamiento, energía y estabilidad institucional.
La región competitiva será aquella capaz de integrar productores, empresas, universidades, centros de investigación, instituciones financieras y gobiernos alrededor de objetivos productivos concretos. La transformación, en consecuencia, es sistémica.
Producir ya no es suficiente
La agroindustria mundial enfrenta una de las transformaciones más profundas de su historia reciente. La demanda alimentaria continuará creciendo. La producción mundial también crecerá. Sin embargo, el camino hacia ese crecimiento estará condicionado por recursos naturales limitados, cambio climático, conflictos geopolíticos, volatilidad de costos, nuevas regulaciones, transformación de los consumidores y aceleración tecnológica.
La agricultura del futuro no podrá depender exclusivamente de ampliar superficies cultivadas. Necesitará aumentar la productividad, utilizar mejor el agua, conservar los suelos, reducir pérdidas, mejorar la logística, incorporar información y desarrollar nuevas formas de financiamiento.
La agroindustria tampoco podrá permanecer limitada a la transformación primaria. La creación de valor dependerá cada vez más de la capacidad para desarrollar ingredientes, productos diferenciados, marcas, tecnologías, certificaciones y soluciones orientadas a mercados específicos.
La inteligencia artificial, la agricultura de precisión, los sensores, la biotecnología y la automatización ofrecen posibilidades extraordinarias, pero su impacto dependerá de la capacidad de incorporarlos dentro de sistemas productivos económicamente viables y socialmente inclusivos.
La geopolítica continuará desempeñando un papel central. Brasil, Estados Unidos, China, India, la Unión Europea y otros grandes actores seguirán compitiendo y cooperando por mercados, insumos, tecnología y seguridad alimentaria. Las decisiones comerciales de una gran potencia podrán modificar las oportunidades de productores ubicados a miles de kilómetros.
La seguridad alimentaria mundial dependerá, por tanto, de algo más que producir suficiente comida. Dependerá de mantener abiertas las rutas comerciales, diversificar proveedores, proteger recursos naturales, desarrollar tecnología, mejorar infraestructura y construir sistemas productivos capaces de resistir perturbaciones.
La gran transformación consiste en que el valor de un producto agroalimentario comenzará a depender cada vez más de aquello que existe detrás del producto: conocimiento, tecnología, agua, energía, datos, trazabilidad, certificación, innovación, logística, reputación y capacidad de adaptación.
La agroindustria mundial está entrando en una etapa en la que la productividad seguirá siendo indispensable, pero la capacidad evolutiva será decisiva.
El futuro no pertenecerá exclusivamente a quien produzca más. Tendrá mayores posibilidades de prosperar quien consiga anticipar mejor, adaptarse más rápido, utilizar con mayor inteligencia los recursos disponibles y transformar conocimiento en valor económico, social y ambiental.
Ese cambio ya está ocurriendo. Y, en ese nuevo mapa agroindustrial mundial, México tendrá que definir qué posición desea ocupar.