OPINIÓN
Más allá de la Modalidad 40: Alternativas legales para fortalecer la pensión

Consejos para tu jubilación, por Arturo Pérez Díaz
E-mail: amper61@hotmail.com
La combinación de estrategias de cotización de empleado subordinado con salario de Persona Trabajadora Independiente (PTI) abre una nueva posibilidad para quienes fueron víctimas de las medidas prohibitivas del IMSS. La clave está en planear con tiempo, conocer la ley y evitar simulaciones que pueden comprometer el derecho a una pensión.
El reciente acuerdo del Consejo Técnico del Instituto Mexicano del Seguro Social (IMSS), publicado el 21 de octubre de 2026, modificó las condiciones de acceso a la Continuación Voluntaria en el Régimen Obligatorio, conocida como Modalidad 40. Entre sus medidas más relevantes están la restricción de la afiliación retroactiva, la limitación del salario de cotización y la incompatibilidad entre la incorporación como persona trabajadora independiente y la contratación de Modalidad 40.
El cambio ha generado incertidumbre, particularmente entre quienes pertenecen al régimen de la Ley de 1973 y buscaban mejorar su pensión mediante salarios de hasta 25 UMAs. Las nuevas disposiciones desataron una ola de amparos contra el IMSS como primera reacción que expusimos en la entrega pasada.
Otra opción es combinar modalidades de cotización que permanecen sin bloqueo administrativo.
Hay que recordar que el promedio de las pensiones del régimen de Ley 73 se ubica en 13,781 pesos mensuales. Para quienes han trabajado prácticamente toda su vida y acumulan, por ejemplo, 1,500 semanas cotizadas, comenzar a planear a los 55 años puede representar una diferencia importante en su futuro económico.
La recomendación es actuar con estrategia, utilizar los instrumentos que permite la legislación y evitar prácticas irregulares que pueden ocasionar investigaciones y negativas de resolución pensionaria.
UNA ALTERNATIVA
Para quienes todavía tienen un empleo formal y cotizan con un patrón, existe una alternativa que merece atención: la incorporación simultánea como persona trabajadora independiente, con fundamento en el artículo 224 de la Ley del Seguro Social.
“Lo dispuesto… resulta aplicable con independencia de que una persona pudiera cotizar simultáneamente como Trabajador Independiente o por cuenta propia y como trabajador sujeto a una relación personal subordinada regulada por la Ley Federal del Trabajo”
Esto significa que, en determinadas condiciones, puedes conservar tu empleo, continuar cotizando con el salario que paga tu patrón y, adicionalmente, incorporarte por cuenta propia al esquema de Personas Trabajadoras Independientes (PTI).
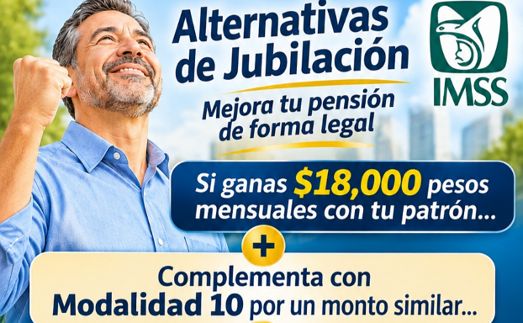
Es importante advertir que el propio acuerdo del IMSS establece que quienes se incorporen al esquema de trabajadores independientes (Modalidad 10), no podrán contratar la Continuación Voluntaria (Modalidad 40).
Por tanto, el complemento de cotización mediante PTI representa una alternativa distinta, no una combinación con Modalidad 40.
¿CUÁNTO PUEDES COMPLEMENTAR?
Tomemos como referencia el límite de 25 UMAs vigente en 2026, equivalente aproximadamente a 89,155 pesos mensuales.
Si actualmente tienes un salario de 47,000 pesos mensuales con un patrón, puedes analizar la posibilidad de incorporarte como trabajador independiente con un ingreso declarado de 42,000 pesos. Así sumarías 89,000 pesos mensuales de cotización.
El costo de esta afiliación estará sujeto al cálculo que realice el IMSS. Cuanto mayor sea el salario que recibes como trabajador subordinado, menor será la cantidad que necesitarás de sueldo para alcanzar tu objetivo de cotización promedio.
Pero hay que tener cuidado: no todos los trabajadores pueden ni deben aspirar automáticamente al salario topado de 25 UMAs.
SALARIOS BAJOS: UNA ESTRATEGIA QUE DEBE SER SOSTENIBLE
Un trabajador que percibe 10,000 pesos mensuales y pretende complementar hasta alcanzar el límite (89 mil pesos) tendría que realizar un esfuerzo financiero considerable. El costo en diciembre de 2026 sería de 15,323 pesos mensuales.
Considera que registrar una actividad administrativa es más barato que registrar una relacionada con la construcción. Los riesgos asociados a cada actividad influyen en el importe de las cuotas.
Por eso, una buena estrategia puede consistir en elegir un salario intermedio que permita mejorar la futura pensión sin comprometer la estabilidad económica familiar.
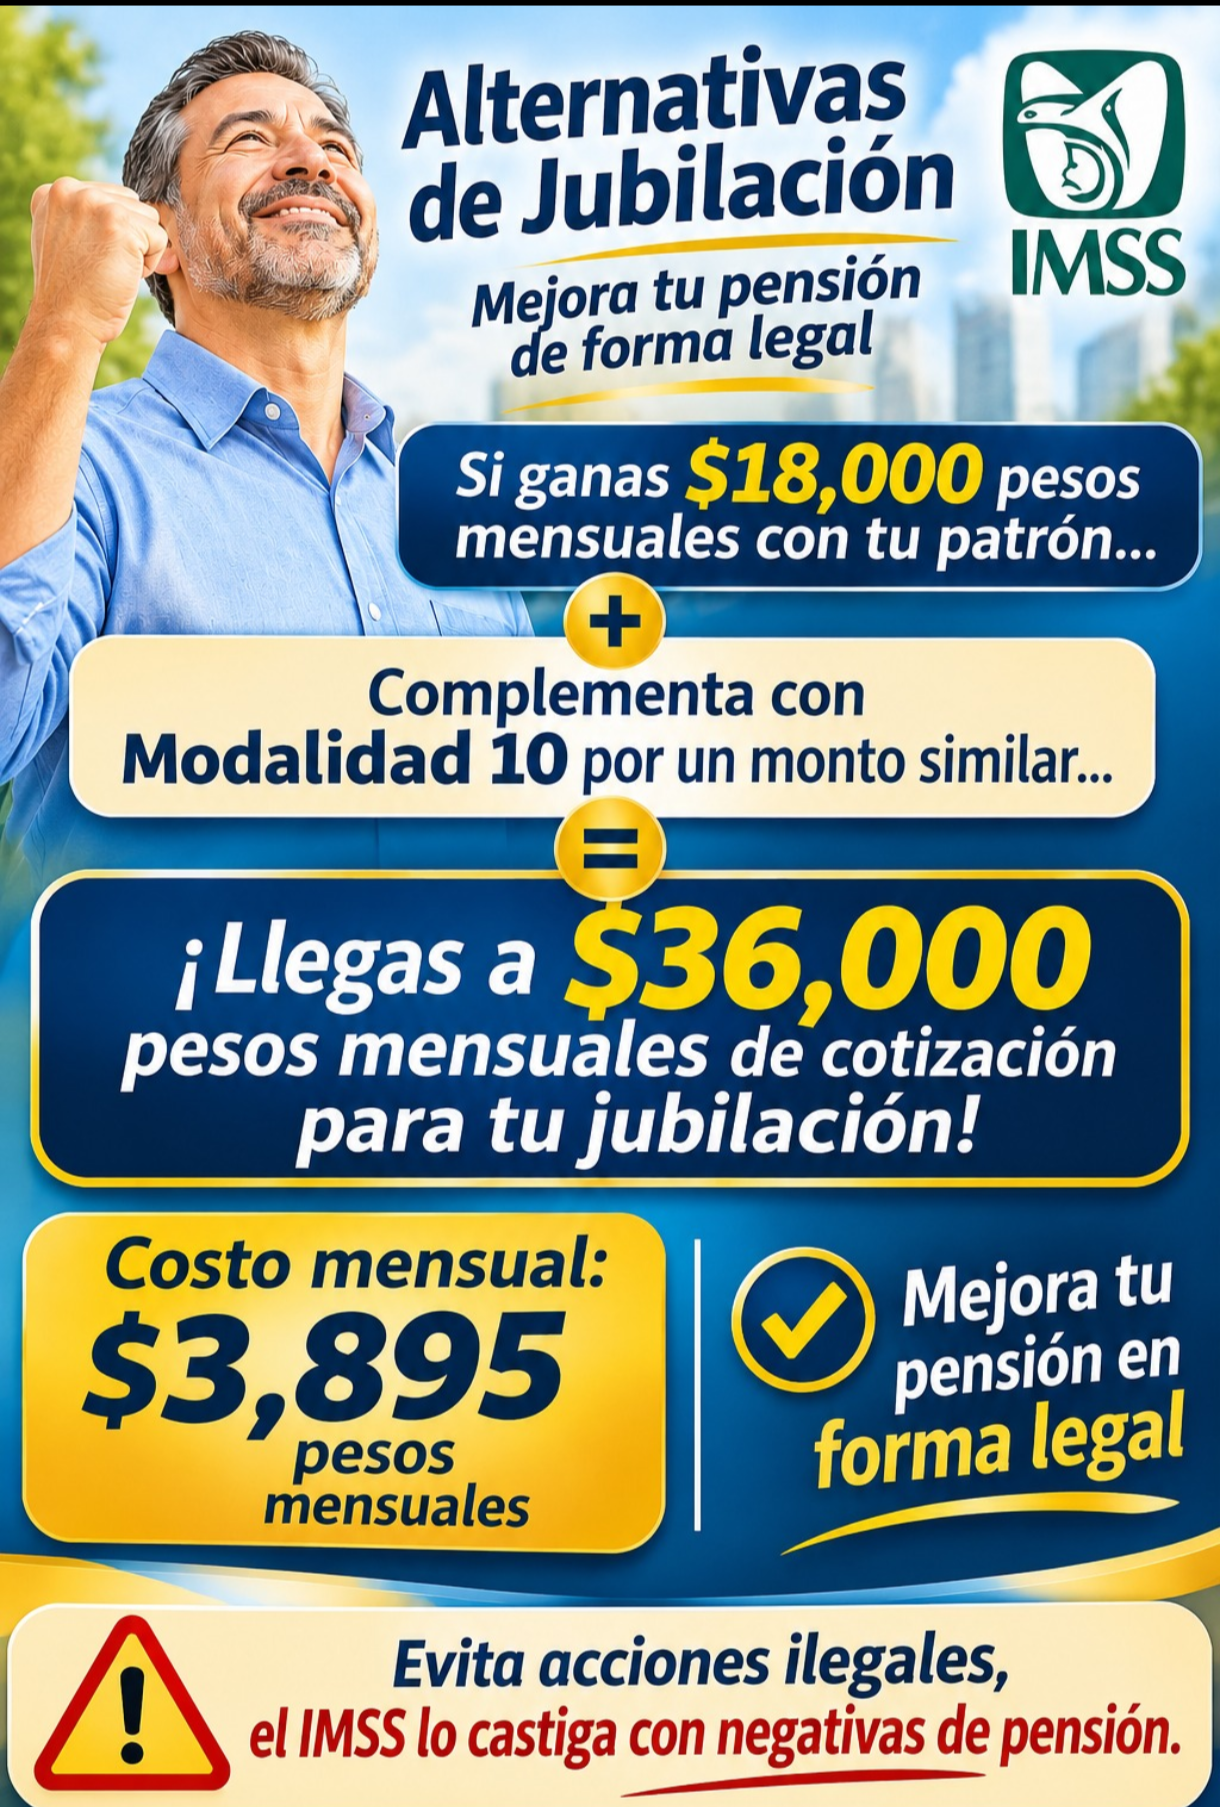
Por ejemplo, si actualmente percibes 18,000 pesos mensuales, podrías analizar registrar una cantidad similar y llegar a 36 mil pesos mensuales de cotización. El sueldo extra cotizado en Modalidad 10 te costará 3,895 pesos mensuales.
El objetivo sería incrementar tu base de cotización, siempre sujeto a las reglas aplicables y a la proyección pensionaria correspondiente.
Antes de contratar, necesitas conocer el costo total, tus posibilidades de pago y el resultado estimado de tu pensión.
El artículo 224 contempla pagos por mensualidad, bimestralidad, semestralidad o anualidad adelantada. Elegir una periodicidad adecuada va a facilitar la administración de tus recursos.
En el momento final de la vida laboral, es indispensable calcular con precisión las semanas cotizadas y el promedio salarial de las últimas 250 semanas que intervienen en el cálculo de las pensiones de Ley 73. No basta con incrementar el salario en forma irracional: el número de semanas y la edad de retiro influyen en el resultado.
LA ASESORÍA ES FUNDAMENTAL
A los 55 años, especialmente para quien acumula 1,000 semanas o más, existe una oportunidad importante para diseñar un plan de jubilación muy generoso con base legal.
No se trata de pagar por pagar, ni de buscar fórmulas milagrosas para alcanzar una pensión elevada. Se trata de calcular cuánto invertir, durante cuánto tiempo y qué beneficio económico puede obtenerse. No te dejes engañar: si tienes 400 semanas y más de 60 años, no es posible que alguien te ofrezca una jubilación de 50 mil pesos mensuales; eso no va a suceder.
También debe evitarse cualquier simulación laboral, registro ficticio o práctica irregular. Una pensión debe construirse con cotizaciones reales, pagos acreditados y cumplimiento de las disposiciones legales.
Finalmente, si ya dejaste de trabajar con un patrón, las alternativas son diferentes: puedes analizar la incorporación como trabajador independiente o, si te conviene y reúnes los requisitos, solicitar Modalidad 40 con las condiciones que ahora establece el acuerdo del IMSS.
Ahora el instituto contempla como referencia el último salario registrado más una UMA, sin retroactividad en los nuevos aseguramientos. Esto rige temporalmente hasta abril de 2027, cuando habrá nuevos cambios.
La conclusión es clara: no hay que darse por vencido ante las nuevas restricciones del Seguro Social. La ley todavía contempla alternativas para mejorar el futuro pensionario, pero cada caso requiere un diagnóstico individual.
Quienes tienen entre 55 y 59 años están en un momento especialmente oportuno para comenzar. Una buena asesoría, una estrategia financieramente sostenible y el respeto al marco legal pueden marcar la diferencia entre llegar a la jubilación con incertidumbre o hacerlo con una pensión que te brinde seguridad.
—000—
Arturo Pérez Díaz es periodista independiente, ha sido docente de Política, Opinión Pública y Mercadotecnia Política, así como asesor profesional de Comunicación Pública.