OPINIÓN
Jubilación y calidad de vida: México, en la cola del mapa mundial del retiro

Consejos para la jubilación, por Arturo Pérez Díaz
E-mail: amper61@hotmail.com
El Índice Global de Jubilación 2025 de Natixis coloca a Noruega en el primer lugar y a México en el sitio 35 de 44 países analizados. A nivel mundial hay una pregunta que acompaña a prácticamente todo trabajador cuando se acerca el momento de dejar la vida laboral: ¿qué monto económico es adecuado para jubilarme?
La respuesta, sin embargo, no depende únicamente del dinero acumulado o del monto mensual de una pensión. El Global Retirement Index 2025, elaborado por Natixis Investment Managers con la colaboración de CoreData Research, plantea una visión mucho más amplia: la seguridad durante el retiro también está relacionada con la salud, el bienestar material y la calidad de vida.
El estudio compara 44 países desarrollados mediante 18 indicadores, agrupados en cuatro grandes subíndices: Finanzas en la Jubilación, Bienestar Material, Salud y Calidad de Vida. De esta manera, la jubilación deja de verse solamente como una cuenta de pesos y se convierte en un problema integral de seguridad económica y bienestar.
LOS CINCO PRIMEROS
El estudio es una encuesta a personas por jubilarse y algunas ya jubiladas, los porcentajes indican cantidad de personas que dijeron que dijeron estar de acuerdo en el indicador, por ejemplo, el ranking 2025 coloca a Noruega en el primer sitio, con una puntuación global de 83%; le siguen Irlanda, con 82%; Suiza, con 81%; Islandia, con 79%, y Dinamarca, también con 79%, esto significa que los trabajadores y los jubilados dijeron que tienen buen pago, un sistema de salud y calidad de vida digna.
Los resultados muestran, además, que no existe un único camino para alcanzar una jubilación segura.
Noruega destaca particularmente en Bienestar Material, con 86%, y registra 92% en Salud y 88% en Calidad de Vida. Irlanda sobresale en Finanzas en la Jubilación, donde alcanza 76%, además de registrar 93% en Salud. Suiza obtiene 74% en Finanzas, 91% en Salud y 80% en Bienestar Material. Islandia registra 88% en Salud y 87% en Calidad de Vida, mientras Dinamarca alcanza 88% en Salud, 85% en Calidad de Vida y 83% en Bienestar Material.
La lectura importante es que una buena jubilación no se construye con un solo indicador. Puede existir una buena posición financiera y, al mismo tiempo, enfrentar problemas de salud, calidad ambiental o bienestar material.
LA POSICIÓN DE MÉXICO
México aparece en el lugar 35 de los 44 países evaluados, con una puntuación global de 54%. Sus cuatro subíndices muestran una fotografía particularmente interesante: 64% en Finanzas en la Jubilación, 56% en Calidad de Vida, 49% en Bienestar Material y la peor condición de un 49% está en Salud. La salud es lo peor que vive un jubilado en México.
Esto significa que, dentro de la metodología del índice, el componente financiero mexicano obtiene una puntuación considerablemente superior a Salud y Bienestar Material. El contraste resulta relevante: tener una pensión o contar con recursos para el retiro no garantiza por sí mismo una buena jubilación.
La salud adquiere aquí una dimensión fundamental. Una pensión debe permitir pagar alimentación, vivienda, servicios y otros gastos cotidianos, pero también debe contemplar el costo de consultas, medicamentos, tratamientos y cuidados que pueden aumentar conforme avanza la edad.
LA PREGUNTA QUE HEMOS PLANTEADO
Precisamente en esta columna hemos insistido durante todo el año en una pregunta central para quienes aspiran a jubilarse: ¿Qué monto económico es adecuado para jubilarme?
La respuesta no puede reducirse a decir: “necesito determinada cantidad de pesos al mes”. Hay que preguntarse cuánto costará comer, vivir y conservar la salud durante los años que dure el retiro.
El propio estudio de Natixis confirma la dificultad de esa ecuación. Entre los mexicanos encuestados, 40% señala como principal temor no tener suficiente dinero para disfrutar la jubilación, mientras 38% afirma que la inflación está afectando sus expectativas de retiro. Además, 69% considera que la inflación ha erosionado el valor de sus ahorros para la jubilación.
Y aquí aparece otro elemento fundamental: la asesoría para tomar decisiones sobre el retiro.
El estudio señala que la planificación y el asesoramiento profesional son factores críticos. Entre quienes ya están jubilados, 53% considera que recibir asesoría profesional ayuda a incrementar las posibilidades de seguridad. Además, la planificación de ingresos para la jubilación aparece como el principal servicio que los inversionistas en un plan de retiro a nivel global desean de un asesor, con 46% en promedio; mientras que en México alcanza 54%. Más de la mitad de las personas invierten en su pensión, reconocen que necesitan apoyo con asesoría.
EVITAR ERRORES TAMBIÉN ES PARTE DE LA JUBILACIÓN
Planificar el retiro significa anticiparse a riesgos que pueden modificar radicalmente el poder adquisitivo de una pensión.
El primero es la inflación, porque una cantidad que hoy parece suficiente puede perder capacidad de compra con el paso de los años.
El segundo son las políticas públicas de seguridad social. Los cambios en edades de retiro, fórmulas de pensión, contribuciones, beneficios y sostenibilidad de los sistemas públicos pueden modificar las condiciones bajo las cuales una persona llegará a la jubilación. El propio informe señala que 72% de los encuestados teme que el aumento de la deuda pública de su país termine provocando menores beneficios de retiro, recorte de programas sociales.
Por eso, jubilarse bien no significa solamente saber cuánto dinero se tiene. Significa saber cuánto se necesitará, durante cuánto tiempo, para qué gastos y bajo qué escenarios económicos y de seguridad social.
Ese es, finalmente, el gran mensaje del Índice Global de Jubilación: pasar de esperar que la jubilación resulte bien a convertirla en un proyecto planeado.
El Global Retirement Index 2025 realizó su estudio con 7,050 personas de 21 países, incluyendo trabajadores y jubilados.
La importancia del estudio internacional es colocar sobre la mesa una discusión que también hemos sostenido durante todo el año en esta columna: la jubilación no se trata solamente de cuánto dinero recibiremos, sino de cuánto necesitaremos para conservar alimentación, salud, vivienda y calidad de vida durante todos los años del retiro.
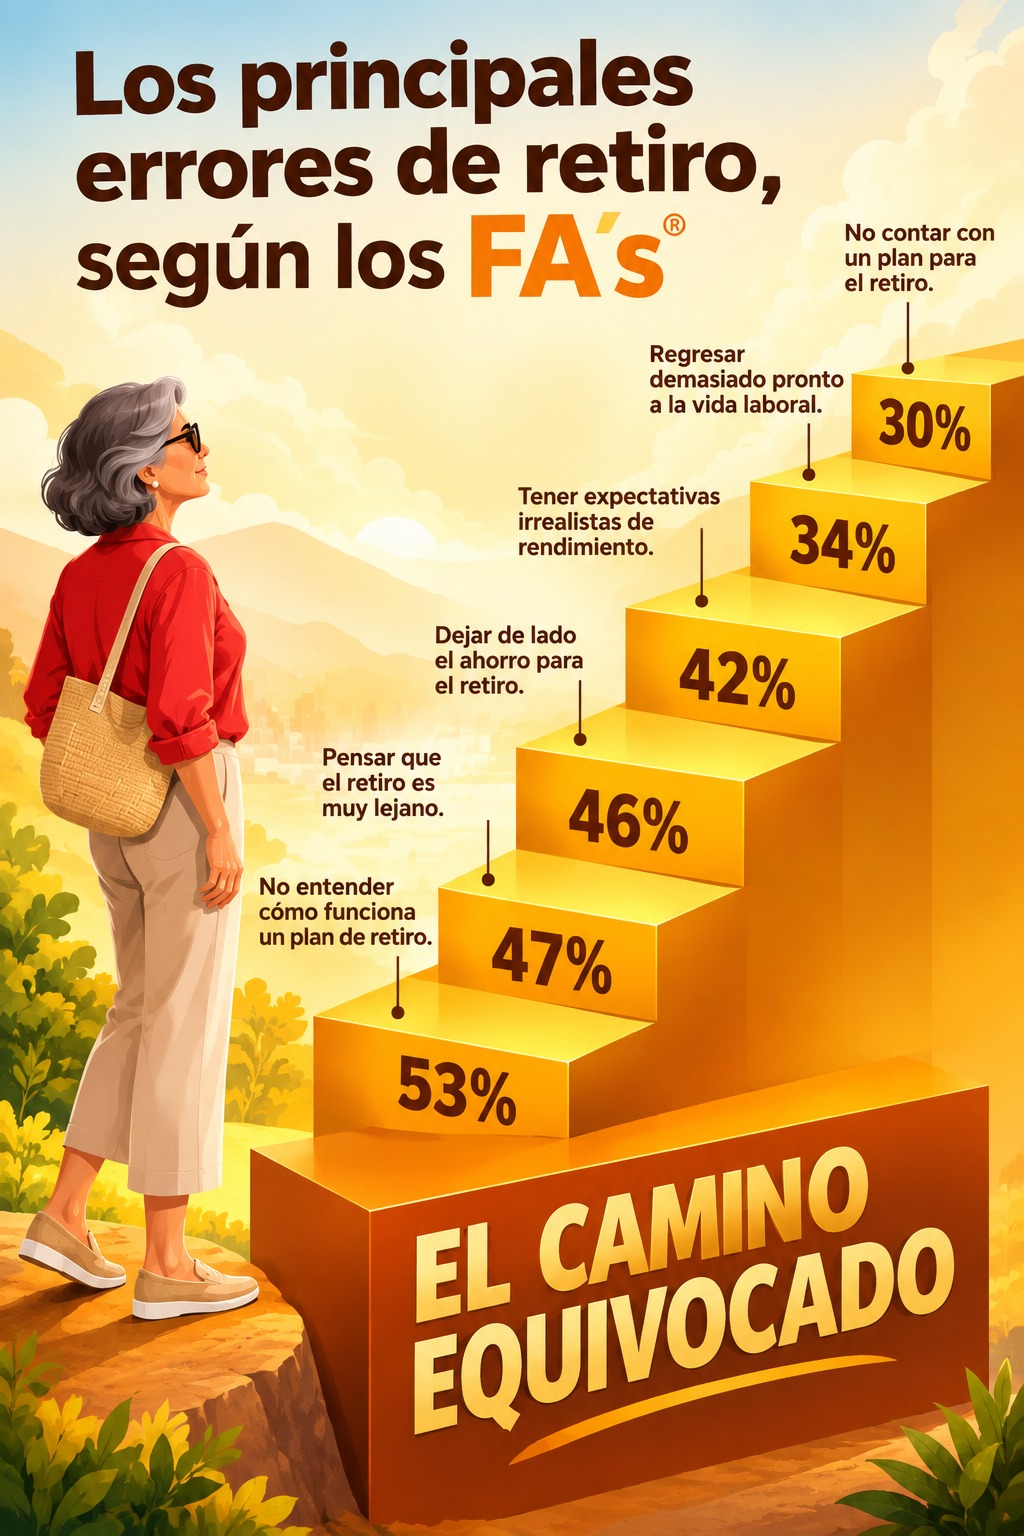
Esto nos ratifica además los principales errores de las jubilaciones: 1.- No entender cómo funciona el sistema de jubilación 2.-creer que la jubilación está lejos, 3.- Dejar de lado el ahorro para la vejez, 4.- Creer en rendimientos “mágicos” del dinero en planes de retiro y 5.- Carecer de un plan de jubilación.
—000—
Arturo Pérez Díaz, es periodista independiente, ha sido docente de Política, Opinión Pública y Mercadotecnia Política, así como asesor profesional de Comunicación Pública.