OPINIÓN
Modalidad 40: una pensión más alta, pero cada vez más cara

– Urge cambio de estrategia
Consejos para tu jubilación, por Arturo Pérez Díaz:
– E-mail: amper61@hotmail.com
La Modalidad 40 del Instituto Mexicano del Seguro Social (IMSS), cuyo nombre legal es Continuación Voluntaria en el Régimen Obligatorio, se ha convertido en una de las herramientas más difundidas entre quienes buscan mejorar su pensión hasta 80 mil pesos. Sin embargo, alrededor de este esquema también circulan promesas exageradas y falsas expectativas que no contemplan el costo, que podría llegar hasta 20 mil pesos en los próximos años.
La primera verdad es que la Modalidad 40 no regala una pensión elevada: permite mejorar determinados factores de su cálculo a cambio de realizar aportaciones que pueden representar un esfuerzo económico considerable.
El beneficio es especialmente relevante para quienes pertenecen al régimen de la Ley del Seguro Social de 1973. En estos casos, el salario promedio de las últimas 250 semanas cotizadas, el número de semanas reconocidas y la edad al pensionarse son elementos fundamentales para determinar la cuantía de la pensión, conforme a las reglas aplicables.
Aumentos escalonados hasta 18%
Uno de los errores más comunes consiste en creer que basta con pagar la Modalidad 40 durante unos meses para obtener una pensión elevada.
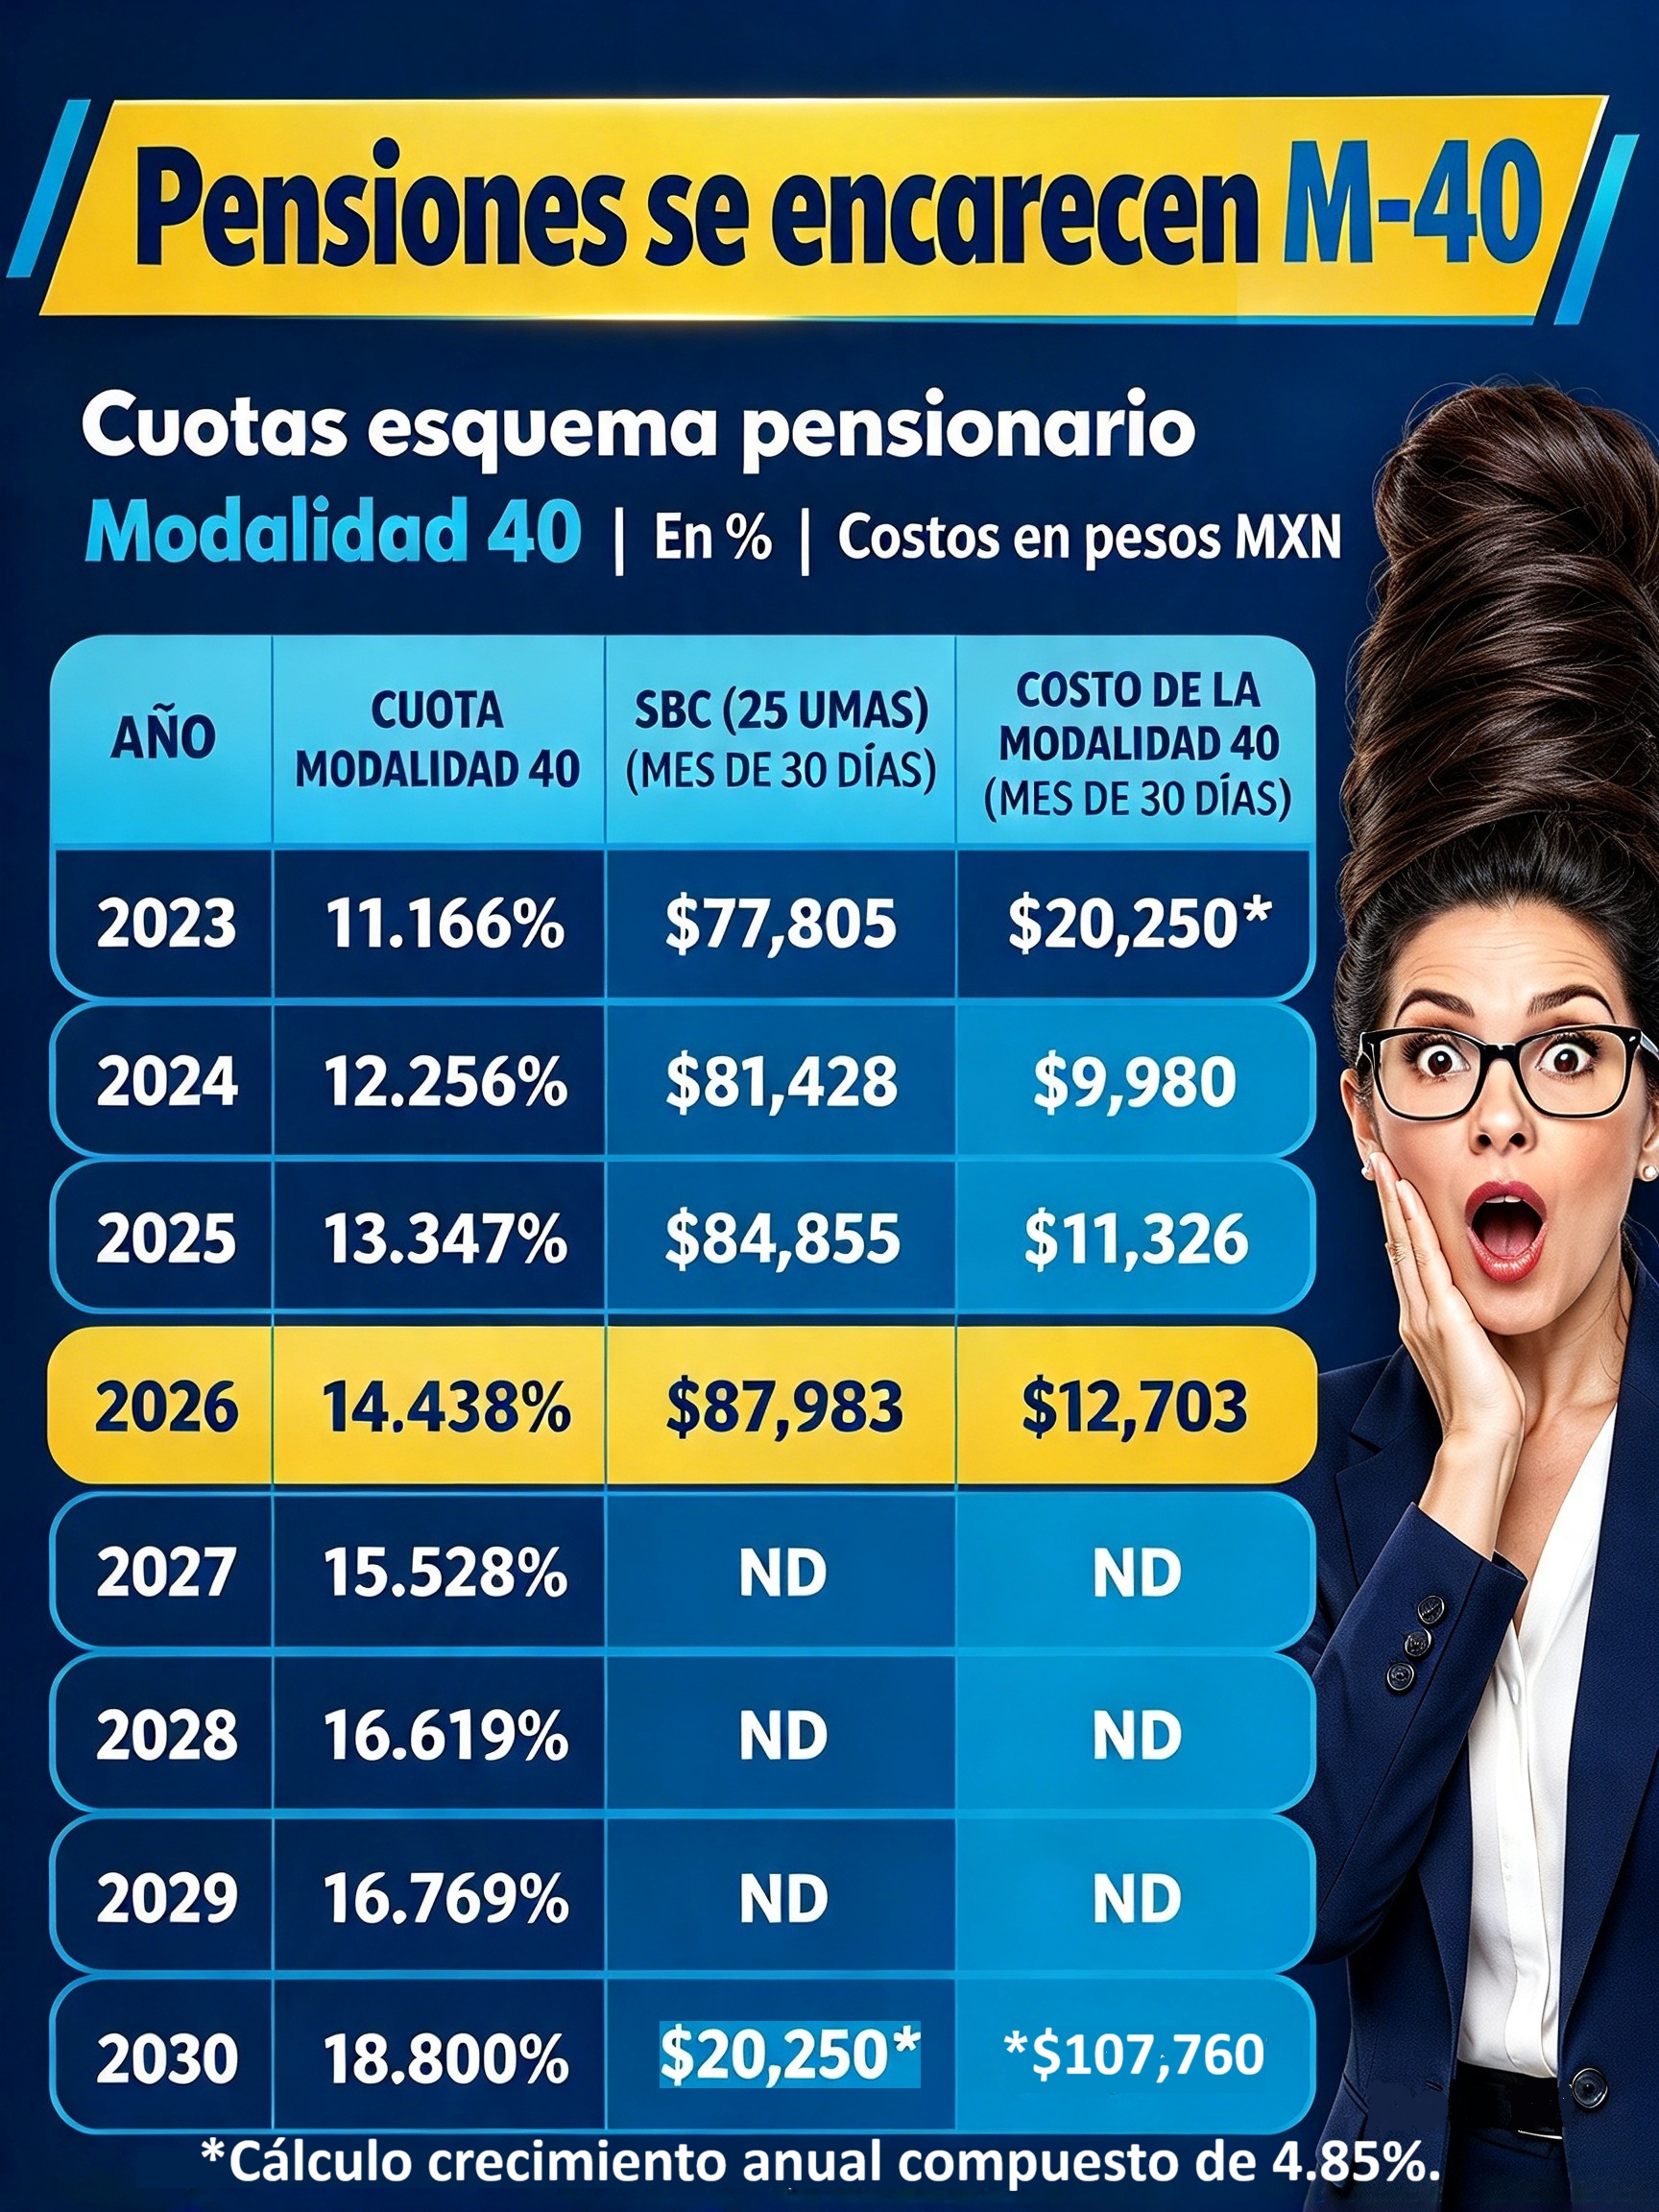
También debe considerarse el incremento progresivo de la tasa de cotización aplicable a este esquema. El costo de la Modalidad 40 pasó de 11.166% en 2023 a 12.256% en 2024; 13.347% en 2025 y 14.438% en 2026. La proyección continúa con 15.528% en 2027; 16.619% en 2028; 17.709% en 2029 y 18.8% en 2030.
Mantener un salario base de cotización elevado exige destinar cada vez más recursos al pago mensual. La decisión no debe tomarse a partir de una promesa comercial, sino de un cálculo que contemple el costo total de las aportaciones y el beneficio pensionario estimado.
En 2026 cuesta 12 mil pesos
En 2026, utilizando como referencia una UMA diaria de 117.31 pesos, el equivalente topado de 25 UMAs durante 30 días es de 87,982.50 pesos. Con una tasa de 14.438%, la cuota mensual aproximada resulta en 12,703 pesos.
Estas cantidades muestran el esfuerzo financiero que implica cotizar en el límite superior. No obstante, hay una precisión importante: el salario base de cotización y la cuota pagada no son lo mismo.
Otro aspecto que merece atención es la actualización del salario base. No debe suponerse que el IMSS incrementará automáticamente el salario elegido en la Modalidad 40 cada año. Si una persona permanece inscrita con el mismo salario, debe contemplar que, al jubilarse cinco años después, ese salario ya habrá quedado rebasado.
La estrategia de actualizar el salario
Ante el rezago del salario de cotización, algunos trabajadores consideran interrumpir sus aportaciones y solicitar después su reingreso con un salario mayor. Esta posibilidad requiere cautela: la continuación voluntaria está sujeta a condiciones legales de inscripción, baja y reingreso.
La Ley del Seguro Social contempla la posibilidad de solicitar la continuación voluntaria después de una baja por falta de pago. Antes de adoptar esa estrategia, es indispensable revisar el expediente y confirmar con el IMSS el procedimiento aplicable. Sobre todo, lo recomendable es reinscribirse el mismo año en que se realizó la baja.
Llegará a costar 20 mil pesos
La UMA aumentará en los próximos años y la tasa de cotización continuará creciendo conforme al calendario previsto; por ello, el costo de cotizar con el salario máximo también aumentará.
A manera de escenario ilustrativo, si en el año 2030 el salario mensual equivalente a 25 UMAs alcanzara 107,760 pesos y se aplicara la tasa prevista de 18.8%, la cuota mensual rondaría los 20,258 pesos, cantidad que debe considerarse antes de contratar. Se trata de una proyección, no de una tarifa oficial futura.
Una aportación de esa magnitud podría resultar inaccesible para muchos trabajadores, especialmente cuando el pago de la Modalidad 40 depende de ahorros familiares, del ingreso del cónyuge, de la ayuda de los hijos o de una actividad independiente.
Por ello, en el futuro podría ganar terreno una estrategia de cotización con salarios intermedios; por ejemplo, cotizar entre 10 y 15 UMAs, siempre que un cálculo personalizado demuestre que el costo es sostenible y el resultado pensionario satisface las necesidades del trabajador.
Financiamiento: una salida que puede salir cara
El encarecimiento de la Modalidad 40 también abre espacio a empresas financieras que ofrecen cubrir las aportaciones, incluso mediante esquemas de pago retroactivo cuando legalmente proceda. Algunas propuestas buscan a personas próximas a cumplir 60 años para que se jubilen pronto, lo que permitiría recuperar el financiamiento en corto plazo cuando el trabajador obtenga la resolución pensionaria.
El riesgo está en las condiciones del crédito. Los intereses, las comisiones, la cesión de recursos y el destino del primer pago de la pensión pueden reducir considerablemente el beneficio neto. También la financiera puede tener la intención de disponer de los recursos de la cuenta AFORE, según el contrato y la operación instrumentada.
Antes de contratar, el trabajador debe comparar el costo total del crédito con el incremento real esperado de su pensión, verificar quién administra el dinero y solicitar asesoría independiente. Una pensión mayor no necesariamente representa una mejor decisión si, para conseguirla, se comprometen los ahorros acumulados y los ingresos de los primeros meses de jubilación.
Requisitos que deben recordarse
En términos generales, para incorporarse a la Continuación Voluntaria se requiere haber causado baja del régimen obligatorio, contar con al menos 52 semanas cotizadas en los cinco años anteriores a la baja y solicitar la inscripción dentro del plazo legal correspondiente. La incorporación y el salario elegido están sujetos a las disposiciones aplicables y a la validación del IMSS.
Además, la Modalidad 40 no proporciona servicios médicos durante la continuación voluntaria; la cobertura de salud debe asegurarse con recursos propios.
La conclusión es sencilla: la Modalidad 40 puede ser una herramienta valiosa para determinados trabajadores de la Ley 73, pero no es una fórmula mágica. La mejor pensión no es necesariamente la más alta en el papel, sino aquella cuyo costo puede financiarse sin poner en riesgo el patrimonio familiar y cuyo beneficio está sustentado en un cálculo verificable.
—000—
Arturo Pérez Díaz es periodista independiente; ha sido docente de Política, Opinión Pública y Mercadotecnia Política, así como asesor profesional de Comunicación Pública.