JALISCO
El reto de financiar la vejez: Las nuevas generaciones, obligadas al ahorro

Consejos para tu jubilación, por Arturo Pérez Díaz:
E-mail: amper61@hotmail.com
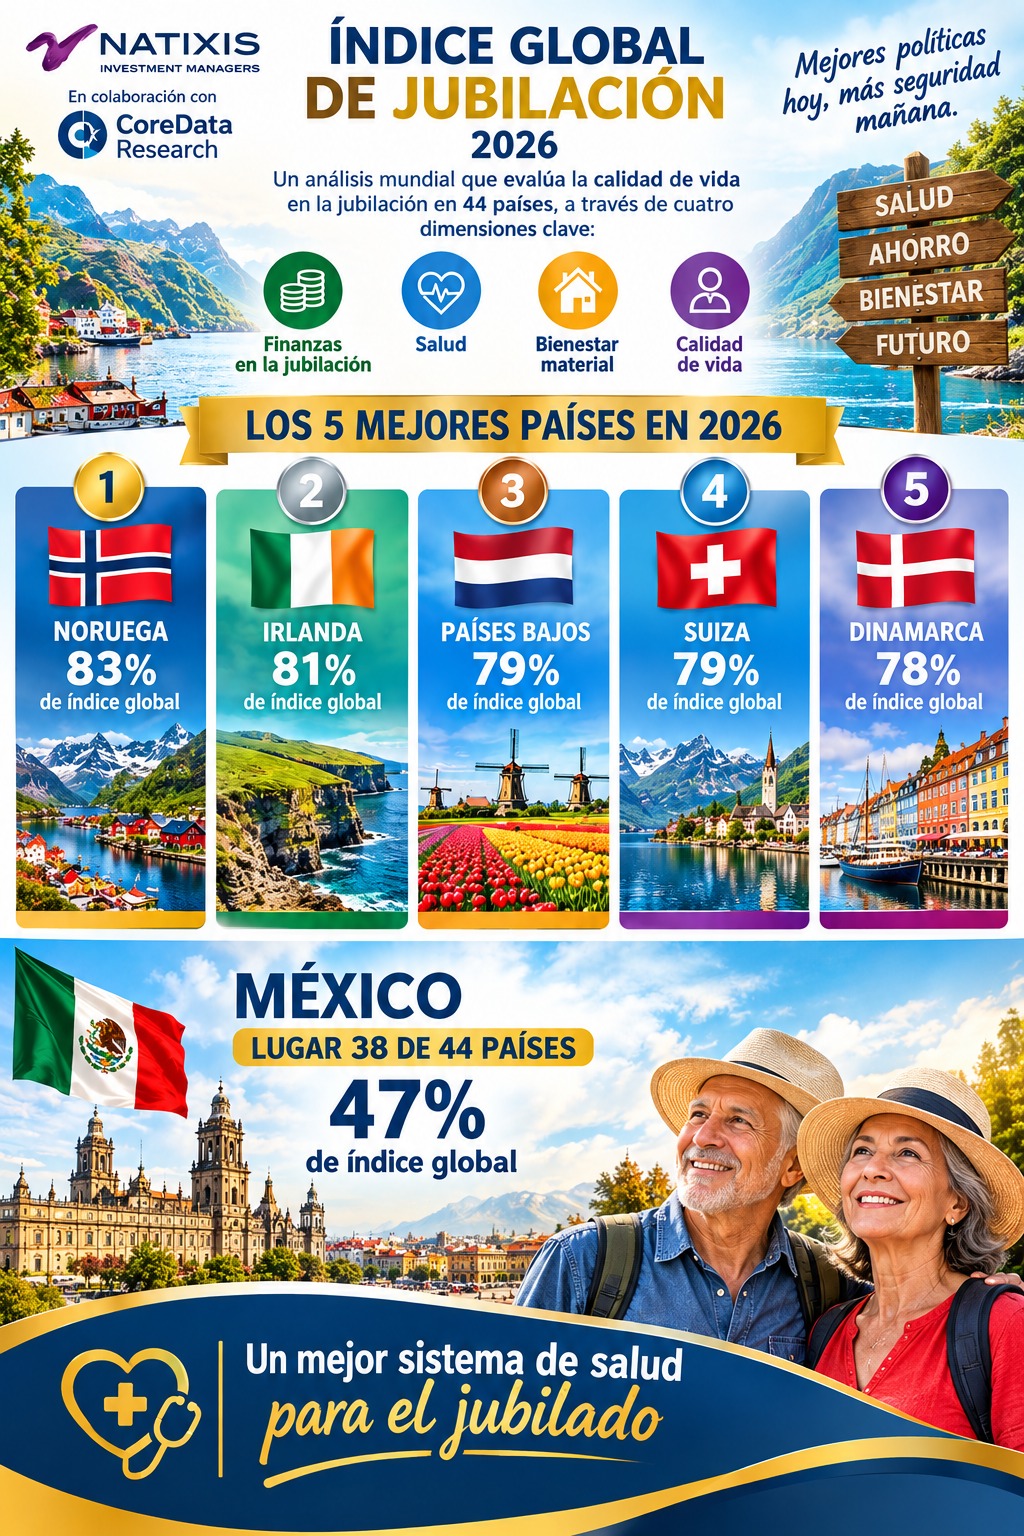
La seguridad económica durante la vejez dejó de ser un asunto que pueda explicarse únicamente por el monto de una pensión; es un hecho que se debe incluir la calidad de vida. Por ello, el Global Retirement Index (GRI) 2026, elaborado por Natixis Investment Managers, analiza 44 países mediante cuatro grandes dimensiones: Finanzas en la Jubilación, Bienestar Material, Salud y Calidad de Vida.
El propio informe, que analizamos en la pasada entrega en este espacio respecto de la versión 2025, tiene ya la actualización 2026, en donde resaltan cambios negativos para México.
El informe 2026 plantea una realidad que alcanza a México: el modelo tradicional de pensión enfrenta presiones por el envejecimiento poblacional, la mayor esperanza de vida, la inflación y las mayores responsabilidades individuales para financiar el retiro.
Noruega encabeza el índice
En 2026, los cinco países que aparecen en las primeras posiciones son: 1. Noruega, que repite como el mejor del mundo; 2. Irlanda, que también permanece entre los mejores; 3. Países Bajos, que mejoró y subió entre los mejores del mundo; 4. Suiza, que empeoró y bajó un lugar; y 5. Dinamarca, que se mantuvo.
La lectura del índice debe hacerse con cuidado: no se trata exclusivamente de medir cuánto paga un sistema de pensiones. Por ejemplo, Noruega combina resultados elevados en las distintas dimensiones, mientras que Irlanda destaca particularmente en Finanzas en la Jubilación. Suiza conserva un desempeño elevado por su sistema de salud y sus finanzas.
El contraste resulta interesante porque el índice demuestra que la seguridad en la vejez depende de un conjunto de variables. El informe 2026 identifica como áreas de actuación internacional el acceso, la automatización y la suficiencia; es decir, ampliar la cobertura, facilitar el ahorro y conseguir que los recursos acumulados sean suficientes para sostener el retiro.
México: retroceso en 2026
La posición de México merece especial atención. En 2026 ocupa el lugar 38 de 44 países, con una puntuación global de 47%.
La trayectoria reciente muestra variaciones importantes: en 2024 registró el lugar 36, con 51%; en 2025 ocupó el lugar 35, con 54%, y en 2026, el lugar 38, con 47%. Es decir, empeoró tres escalones en tan solo un año.
En otras palabras, después de una mejoría entre 2024 y 2025, México retrocedió tres posiciones en 2026 y perdió siete puntos porcentuales en la puntuación global respecto del año anterior. El resultado también debe observarse dentro de una competencia relativa: la posición de un país puede cambiar, aunque sus condiciones particulares permanezcan relativamente iguales, porque el índice compara simultáneamente a 44 naciones. En 2024, por ejemplo, México aparecía en el lugar 36, con 51% de aprobación de los jubilados. La medición demuestra que otros países hicieron algo para mejorar; en el caso de México, se mantuvo paralizado.
La comparación con 2025 es igualmente reveladora: aquel año México había alcanzado el puesto 35, con 54% de aprobación social al régimen de pensiones.
El informe 2026 coloca así a México por debajo de Chile, que ocupa el lugar 37.
Pero quizá el dato más importante no sea solamente el lugar 38, sino qué hay detrás de la puntuación. El índice evalúa salud, bienestar material, calidad de vida y finanzas durante la jubilación. Así, grandes grupos de mexicanos dijeron ver mal el sistema de salud y la calidad de vida que lleva un pensionado.
Por ello, una pensión no puede analizarse aislada del costo de vida. Los servicios de salud, los ingresos y las condiciones económicas generales revelan que los trabajadores activos y los ya jubilados reprueban las condiciones de vida en el retiro.
Una responsabilidad compartida
El diagnóstico internacional conduce a una discusión particularmente relevante para México: elevar la suficiencia de los ingresos durante la vejez.
El índice 2026 plantea que los sistemas pensionarios están trasladando una mayor responsabilidad hacia las personas. En su encuesta, 78% de los inversionistas consultados en 21 países manifestó que cada vez les corresponde más financiar su propia jubilación. En México se le conoce como régimen de cuentas individuales; es decir, tendrás la pensión que te brinde el ahorro de tu AFORE.
Por un lado, está la responsabilidad pública: el debate sobre la calidad de las pensiones no se agota en los programas sociales. Una discusión de política pública puede incluir mecanismos constitucionales y presupuestarios que contribuyan directamente a elevar la cuantía básica de las pensiones, además de fortalecer los sistemas contributivos. Esa es una tarea que corresponde analizar y decidir a las instituciones y al legislador.
Por otro lado, está la responsabilidad individual. El trabajador activo necesita construir un ahorro complementario que permita que su ingreso durante el retiro no dependa exclusivamente de la pensión obligatoria del IMSS o del ISSSTE, sobre todo en el régimen de cuentas individuales y Ley 97.
Para Ley 73, esperar puede costar dinero
Aquí aparece una conclusión práctica para las generaciones que todavía tienen derecho al régimen de Ley 73.
Llegar a los 55 años no debería significar que la jubilación está lejos. Es una etapa para revisar semanas cotizadas, salario, conservación de derechos, régimen pensionario y las alternativas legales disponibles.
A los 60 años, la revisión del plan de jubilación adquiere todavía mayor importancia porque aún se dispone de 250 semanas para elevar el salario base de cotización y jubilarse por vejez a los 65 años de edad; pero algunos ya podrán solicitar pensión por cesantía en edad avanzada.
Por eso, para un trabajador de Ley 73, los 55 años pueden ser el momento de comenzar a planear y los 60 años pueden representar una etapa decisiva para ejecutar los cambios que legalmente todavía sean posibles.
Y para quien todavía está trabajando, la pregunta no debería ser solamente: “¿A qué edad me jubilo?”, sino también: “¿Con cuánto dinero voy a vivir cuando deje de trabajar?”. Ese cálculo, cuanto antes se haga, será mucho mejor.
La mejor pregunta de todo trabajador activo debería ser: ¿en qué ley me voy a jubilar y cuándo? Por ello, la construcción de respuestas es una responsabilidad personal. Queda claro que los institutos de seguridad social no le darán esa ayuda al trabajador.
Otra tarea del trabajador será, a partir de la cantidad de pago de jubilación, determinar el monto adicional que va a requerir para vivir. Así, las finanzas personales serán clave para las generaciones jóvenes que ahorran o, de lo contrario, llegarán a una vejez precaria.
Arturo Pérez Díaz es periodista independiente. Ha sido docente de Política, Opinión Pública y Mercadotecnia Política, así como asesor profesional de Comunicación Pública.