OPINIÓN
La economía global en 2026: Un freno prolongado que golpea a México

– Crecer contra corriente
Actualidad, por Alberto Gómez R.:
El año 2026 no será recordado como un periodo de bonanza. La economía mundial avanza, sí, pero lo hace con un ritmo lento, arrastrando el peso de conflictos geopolíticos, políticas comerciales erráticas y una inflación que se resiste a ceder. Los organismos internacionales han revisado a la baja sus pronósticos casi con la misma frecuencia con la que actualizan sus informes. Y en medio de ese panorama, México enfrenta una encrucijada que combina su tradicional dependencia del mercado estadounidense con una debilidad estructural que lleva años sin resolverse.
UN CRECIMIENTO GLOBAL QUE PIERDE FUERZA
La desaceleración no es una sorpresa. Desde finales de 2025, los analistas advertían que el impulso económico global se estaba agotando. El Banco Mundial, en su informe de Perspectivas Económicas Globales de junio de 2026, recortó su previsión de crecimiento mundial al 2.5%, la más baja desde la pandemia y advirtió que, si las interrupciones en el suministro de energía se intensifican, la expansión podría desplomarse hasta un magro 1.3% (CGTN, 2026).
La Conferencia de las Naciones Unidas sobre Comercio y Desarrollo, por su parte, proyectó que el comercio mundial de mercancías pasaría de crecer un 4.7% en 2025 a apenas entre 1.5% y 2.5% en 2026, un frenazo que afecta especialmente a las economías en desarrollo (Al Jazeera, 2026).
El Fondo Monetario Internacional también ha ajustado sus expectativas. En abril de 2026, el organismo rebajó su previsión de crecimiento global al 3.1%, y su directora gerente advirtió que el mundo se encamina hacia un escenario de bajo crecimiento y alta inflación si el conflicto en Oriente Medio persiste (The Economist, 2026). No se trata de una recesión global en toda regla, pero sí de una expansión tan débil que resulta insuficiente para generar empleo de calidad o reducir la pobreza en los países más vulnerables.
EL CONFLICTO EN ORIENTE MEDIO COMO DETONANTE
Buena parte de este enfriamiento tiene un nombre propio: la guerra que involucra a Estados Unidos e Israel contra Irán, que ha provocado el cierre parcial del estrecho de Ormuz, una de las rutas energéticas más críticas del planeta. El Banco Mundial y el FMI coinciden en señalar que este conflicto constituye un «shock de oferta adverso» que ha disparado los precios de la energía y aumentado la incertidumbre en los mercados financieros (CGTN, 2026). Los economistas encuestados por The Wall Street Journal en abril de 2026 anticiparon mayor inflación, menor crecimiento a corto plazo y una creación de empleo más débil como consecuencia directa de la guerra (WSJ, 2026).
El impacto se siente en todos los rincones. Los precios de las materias primas han subido un 22% en lo que va de año, según el Banco Mundial, y los países importadores de energía enfrentan presiones inflacionarias que obligan a sus bancos centrales a mantener tasas de interés elevadas por más tiempo del deseado (CGTN, 2026). Para las naciones árabes, las estimaciones de pérdidas ascienden a 190,000 millones de dólares, con la posible destrucción de 3.5 millones de empleos y el empuje de cuatro millones de personas hacia la pobreza (Al Jazeera, 2026). En Europa, la zona del euro apenas crecerá un 0.8% este año, según las previsiones revisadas del Banco Mundial.
EL COMERCIO INTERNACIONAL, EN LA CUERDA FLOJA
A este explosivo coctel se suma la política comercial. La administración estadounidense ha redoblado su apuesta por los aranceles bajo la Sección 301, afectando a un amplio catálogo de exportaciones mexicanas con un recargo de 12.5 puntos porcentuales (Forbes México, 2026). La incertidumbre en torno al futuro del Tratado entre México, Estados Unidos y Canadá añade una capa adicional de riesgo que frena las decisiones de inversión. La Organización para la Cooperación y el Desarrollo Económicos ha advertido que esta situación «corre el riesgo de frenar el crecimiento del comercio regional» (OCDE, 2026).
El Financial Times ha recogido las advertencias de que el mundo se encamina hacia un escenario de «crecimiento bajo e inflación alta», con el agravante de que la confianza de los consumidores se ha visto seriamente dañada (FT, 2026). China, tradicional motor de la economía global, ha visto desacelerarse su producción industrial y sus ventas minoristas en abril, y sus autoridades han reconocido que el entorno internacional es «complejo y severo» (FT, 2026).
MÉXICO: ENTRE LA RESILIENCIA Y EL ESTANCAMIENTO
México no es inmune a este tsunami. La economía mexicana creció apenas un 0.6% en 2025 y las previsiones para 2026, aunque ligeramente mejores, siguen siendo modestas. La OCDE estimó inicialmente un crecimiento de 0.8% para este año, cifra que posteriormente elevó a 1.5% gracias al dinamismo de la producción vinculada al sector tecnológico y al efecto diferido de la bajada de tasas de interés (Forbes México, 2026). Sin embargo, incluso con esa revisión al alza, México se mantiene entre las economías de América Latina con menor crecimiento, muy por debajo de países como Brasil, Chile o Colombia (Forbes México, 2026).
UBS, el banco suizo, ha sido más pesimista en su diagnóstico. En un informe publicado en mayo de 2026, la firma estimó un crecimiento del PIB mexicano de apenas 1.4% para el año, lastrado por una combinación de baja inversión, débil productividad, restricciones fiscales y el creciente pasivo que representa Pemex para las finanzas públicas (Forbes México, 2026). El banco señaló que «el desafío del crecimiento de México es estructural» y advirtió que los riesgos para su previsión están a la baja.
El Banco de México, en su Reporte de Estabilidad Financiera del primer semestre de 2026, reconoció que el entorno global complejo ha incrementado la incertidumbre, con un escalamiento del conflicto en Oriente Medio cuyos efectos se transmiten a la economía mexicana a través de varios canales (Banxico, 2026). El peso mexicano se depreció a finales de febrero ante el escalamiento del conflicto y la aversión al riesgo global, y la inflación general anual aumentó del 3.69% al 4.13% entre el cierre de 2025 y el primer trimestre de 2026 (Banxico, 2026). Es decir, México enfrenta simultáneamente un crecimiento débil y una inflación persistente, una combinación incómoda que limita el margen de maniobra de la política económica.
LA DEPENDENCIA DEL MERCADO ESTADOUNIDENSE
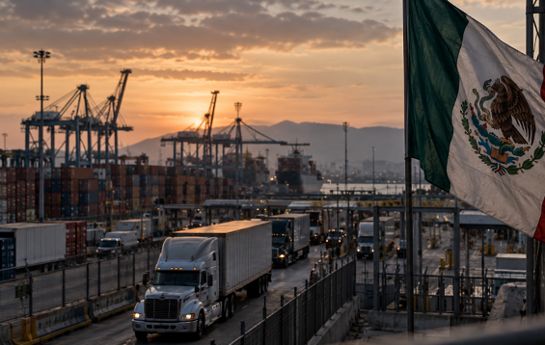
El problema de fondo es que México sigue atado al ritmo de la economía estadounidense. Más del 80% de sus exportaciones tienen como destino Estados Unidos, lo que lo expone de manera directa a cualquier desaceleración en ese país y a las tensiones comerciales derivadas del T-MEC (La Política Online, 2026). Si la economía estadounidense crece menos de lo esperado o si las medidas arancelarias se endurecen, el impacto sobre las exportaciones mexicanas será inmediato.
El sector exportador ha mostrado cierta resiliencia gracias al dinamismo de los bienes tecnológicos, como servidores de datos, semiconductores y componentes electrónicos, que se han integrado en las cadenas de suministro de Norteamérica (Forbes México, 2026). Sin embargo, este dinamismo tiene un alcance limitado: buena parte de esa actividad depende de insumos importados y genera poco valor agregado local, por lo que su capacidad para arrastrar al resto de la economía es reducida.
El llamado «nearshoring», la relocalización de empresas hacia México representa una oportunidad que el país no ha sabido capitalizar del todo. Los cuellos de botella en infraestructura energética e hídrica, así como la incertidumbre regulatoria, han frenado muchas de las inversiones que podrían haber llegado. La baja productividad y la insuficiente inversión son, según UBS, los factores que limitan el potencial de la economía mexicana (Forbes México, 2026).
LA POLÍTICA FISCAL, UN EQUILIBRIO DELICADO
En el frente fiscal, México ha avanzado en la consolidación. Los Requerimientos Financieros del Sector Público se redujeron del 5.7% del PIB en 2024 al 4.8% en 2025, y el gobierno busca bajarlos al 4.1% en 2026 (Forbes México, 2026). Pero ese ajuste se ha logrado principalmente mediante recortes en el gasto de capital, es decir, en inversión pública, lo que a mediano plazo puede comprometer el crecimiento. UBS advirtió que alcanzar la meta de déficit será difícil por el bajo crecimiento, la limitada capacidad recaudatoria y el aumento del gasto obligatorio en pensiones y programas sociales.
La OCDE, por su parte, ha recomendado sustituir los subsidios generalizados a la energía por apoyos focalizados, fortalecer los ingresos públicos y ampliar el espacio fiscal para inversión productiva (La Política Online, 2026). El legislador mexicano Alfonso Ramírez Cuéllar, citado por La Política Online, resumió el desafío: «México no puede depender exclusivamente del mercado externo ni del consumo interno. Se necesita una estrategia industrial que eleve la productividad, diversifique exportaciones y fortalezca el mercado interno con justicia social» (2026).
UN PANORAMA QUE EXIGE RESPUESTAS ESTRUCTURALES
La desaceleración global de 2026 no es un fenómeno pasajero. Responde a una combinación de factores geopolíticos, comerciales y estructurales que dificultan una recuperación rápida. Los organismos internacionales coinciden en que el crecimiento será bajo durante varios años, y que los países que no aborden sus debilidades internas quedarán rezagados.
Para México, esto significa que la dependencia del mercado estadounidense y la falta de inversión productiva seguirán siendo lastres. El país tiene activos importantes: una posición geográfica privilegiada, una integración profunda con las cadenas de suministro norteamericanas y un sector exportador diversificado en bienes tecnológicos. Pero sin una estrategia clara para elevar la productividad, diversificar los mercados de exportación y fortalecer el mercado interno, el crecimiento seguirá siendo insuficiente para mejorar las condiciones de vida de la mayoría de la población.
El economista en jefe de KPMG, Diane Swonk, describió la situación global como una expansión «frágil», con menos capacidad de coordinación internacional y una creciente tentación de volverse hacia dentro (KPMG, 2026). Ese diagnóstico aplica también a México. En un mundo que se fragmenta en bloques comerciales y donde la seguridad económica pesa más que la eficiencia, la receta para crecer ya no es la misma que hace una década. México necesita encontrar la suya propia, y el tiempo para hacerlo se agota mientras la economía global sigue perdiendo velocidad.